Achat de maison : 7 vérifications indispensables avant de signer un compromis de vente
Acheter une maison est un projet important qui nécessite une préparation rigoureuse. Avant de signer un compromis de vente, plusieurs vérifications permettent d'éviter les mauvaises surprises, de sécuriser votre financement et de mieux anticiper les dépenses à venir.
Que vous recherchiez une maison à Saint-Cyr-l'École, à Fontenay-le-Fleury, à Bois-d'Arcy ou ailleurs dans les Yvelines, il est essentiel d'examiner attentivement le bien, ses documents juridiques, ses diagnostics et son environnement.
Quels documents vérifier avant d'acheter une maison ? Comment sécuriser son compromis de vente ? Quel budget prévoir au-delà du prix affiché ?
En tant que conseiller immobilier Capifrance à Saint-Cyr-l'École, je vous propose un guide pratique pour préparer votre acquisition et avancer sereinement dans votre projet immobilier.
1. Vérifier le compromis de vente et les clauses suspensives
Le compromis de vente formalise l'accord entre le vendeur et l'acquéreur sur les principales conditions de la transaction : identification des parties, description du bien, prix de vente et calendrier prévisionnel.
Sa rédaction mérite une attention particulière, car il engage en principe les deux parties, sous réserve des dispositions légales et des conditions prévues au contrat.
Avant de signer, vérifiez notamment :
- La description précise de la maison, du terrain et des annexes.
- Le prix de vente et les modalités de paiement.
- Les documents relatifs au bien et les diagnostics immobiliers.
- Les éventuelles servitudes et contraintes particulières.
- Les conditions suspensives et leurs délais.
- La date prévisionnelle de signature de l'acte authentique.
- Les modalités du dépôt de garantie, lorsqu'il est prévu.
Pourquoi la condition suspensive de prêt est-elle importante ?
Si vous financez votre achat par un crédit immobilier, la condition suspensive d'obtention du prêt constitue une protection essentielle.
Elle doit correspondre à votre financement envisagé et préciser notamment le montant du prêt, sa durée, le taux maximal prévu et le délai accordé pour obtenir l'offre de crédit.
Si le prêt est refusé dans les conditions prévues au compromis, vous pouvez, sous réserve de respecter les démarches et les obligations contractuelles, renoncer à l'acquisition et récupérer les sommes versées.
D'autres conditions peuvent être pertinentes selon votre projet : vente préalable de votre logement actuel, obtention d'une autorisation d'urbanisme ou réalisation d'une formalité indispensable.
Pour approfondir ce sujet, consultez les informations officielles de Service-Public.fr sur la promesse de vente d'un logement existant.
Quel est le délai de rétractation après la signature ?
L'acquéreur non professionnel d'un logement bénéficie en principe d'un délai légal de rétractation de 10 jours. Le point de départ dépend des modalités légales de notification ou de remise du compromis.
Pendant cette période, il peut exercer son droit de rétractation sans avoir à justifier sa décision, en respectant les formalités prévues.
Il est donc important de bien comprendre le calendrier de la transaction avant de signer.
2. Évaluer son financement et sa capacité d'emprunt
Avant de vous engager sur une maison, assurez-vous que le projet est compatible avec votre situation financière.
Le prix de vente ne représente qu'une partie du coût réel de l'acquisition. Il faut également prévoir les frais de notaire, les éventuels honoraires d'agence à la charge de l'acquéreur, les frais liés au crédit et les travaux nécessaires.
Comment calculer sa capacité d'emprunt ?
La capacité d'emprunt dépend de plusieurs facteurs :
- Vos revenus et leur stabilité.
- Vos charges mensuelles et vos crédits en cours.
- Votre apport personnel.
- La durée du prêt envisagé.
- Le taux d'intérêt et le coût de l'assurance emprunteur.
- Les dépenses que vous devrez assumer après l'achat.
Le taux d'effort est un indicateur important dans l'étude d'un dossier bancaire. Le repère de 35 % des revenus, assurance emprunteur comprise, est notamment utilisé dans le cadre des règles d'octroi des crédits immobiliers, avec des modalités et exceptions possibles.
Il reste essentiel de conserver une marge de sécurité pour les dépenses courantes, l'entretien de la maison et les imprévus.
Comment comparer les offres de crédit immobilier ?
Ne vous limitez pas au taux nominal proposé par la banque. Examinez également le taux annuel effectif global (TAEG), l'assurance emprunteur, les frais de dossier, les garanties et les conditions de remboursement anticipé.
Demandez plusieurs simulations écrites afin de comparer le coût total des financements et de vérifier que les mensualités correspondent à votre budget.
Selon votre situation, certains dispositifs d'aide à l'accession peuvent également être envisageables, sous conditions.
Mon conseil : avant de signer le compromis, vérifiez que votre plan de financement est réaliste et que la condition suspensive de prêt est adaptée à votre situation.
3. Examiner les diagnostics immobiliers et l'état de la maison
Les diagnostics immobiliers permettent de connaître certaines caractéristiques techniques du logement et d'identifier différents risques.
Le vendeur doit remettre un dossier de diagnostic technique comprenant les documents exigés en fonction de l'âge, de la localisation et des caractéristiques du bien.
Quels diagnostics vérifier avant d'acheter une maison ?
Le dossier peut notamment comprendre :
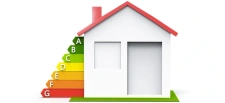
- Le diagnostic de performance énergétique (DPE), qui renseigne sur la consommation énergétique et les émissions de gaz à effet de serre.
- Le constat de risque d'exposition au plomb, notamment pour les logements construits avant 1949.
- Le diagnostic amiante, selon les règles applicables aux bâtiments dont le permis de construire est antérieur à juillet 1997.
- Les diagnostics gaz et électricité, lorsque les conditions réglementaires sont réunies.
- L'état relatif aux termites, selon la localisation et les dispositions applicables.
- L'état des risques, qui informe sur les risques réglementaires concernant le secteur.
La liste exacte dépend de la situation du logement. Vérifiez que les documents sont présents et que leur durée de validité est suffisante.
Comment interpréter le DPE ?
Le DPE constitue un indicateur important pour évaluer les dépenses énergétiques futures.
Une maison classée F ou G peut nécessiter des travaux d'isolation, le remplacement du chauffage ou l'amélioration de la ventilation.
Avant d'acheter, examinez l'état des fenêtres, de la toiture, des combles et des équipements. Si des travaux sont nécessaires, demandez des devis et intégrez leur coût au budget global.
Vous pouvez également consulter les aides à la rénovation énergétique disponibles, en vérifiant les critères d'éligibilité et les règles en vigueur.
Faut-il faire réaliser une expertise technique ?
Les diagnostics obligatoires ne remplacent pas une inspection approfondie du bâtiment.
Lors de la visite, soyez attentif aux fissures, aux traces d'humidité, aux infiltrations, à l'état de la toiture et au fonctionnement des équipements.
Si vous identifiez des anomalies, l'intervention d'un professionnel indépendant peut vous aider à évaluer les travaux à prévoir et à disposer d'éléments objectifs avant de poursuivre la transaction.
4. Contrôler la situation juridique et les documents de propriété
Avant d'acheter une maison, il est indispensable de vérifier la situation juridique du bien et les contraintes susceptibles d'affecter son utilisation.
Le notaire réalise les contrôles nécessaires à la préparation de l'acte authentique. Vous pouvez toutefois demander plusieurs documents afin de mieux comprendre l'historique de la propriété.
Les documents à examiner
Selon la situation, pensez notamment à demander :
- Le titre de propriété du vendeur.
- Les références cadastrales.
- Les documents de bornage, s'ils existent.
- Les informations concernant les servitudes.
- Les factures des travaux récents.
- Les autorisations administratives relatives aux travaux réalisés.
- Les informations sur les éventuelles inscriptions hypothécaires.
Pourquoi vérifier les servitudes et les limites du terrain ?
Une servitude peut notamment accorder un droit de passage à un voisin ou encadrer le passage de réseaux. Elle peut avoir des conséquences sur l'utilisation du terrain et sur certains projets d'aménagement.
Si les limites de la propriété sont incertaines, demandez si un bornage a été réalisé. Un géomètre-expert peut intervenir lorsque cela est nécessaire pour clarifier les limites séparatives.
Il est également important de signaler au notaire tout litige de voisinage connu ou toute difficulté susceptible d'affecter l'utilisation du bien.
L'objectif est de comprendre précisément ce que vous achetez et les droits qui s'y rattachent.
5. Vérifier les règles d'urbanisme et la conformité des travaux
Vous souhaitez agrandir la maison, aménager les combles, construire un garage ou installer une piscine ? Vérifiez les règles d'urbanisme avant de vous engager.
La faisabilité de ces projets dépend notamment des règles locales, des caractéristiques du terrain et des autorisations nécessaires.
Consulter le plan local d'urbanisme
Le plan local d'urbanisme (PLU), lorsqu'il existe, précise différentes règles applicables aux constructions et à l'utilisation des sols.
Il peut notamment encadrer les hauteurs, l'implantation des bâtiments, les possibilités d'extension et certaines contraintes architecturales.
Vous pouvez consulter les documents auprès de la mairie ou sur le Géoportail de l'urbanisme.
Un certificat d'urbanisme peut également apporter des informations utiles sur la situation du terrain.
Vérifier les travaux réalisés par le vendeur
Si une extension, une véranda ou un aménagement a été réalisé, demandez les documents administratifs correspondants lorsque ceux-ci étaient nécessaires.
Selon les travaux, une déclaration préalable ou un permis de construire peut être exigé.
Des travaux non conformes peuvent entraîner des difficultés administratives, des frais de régularisation ou des restrictions sur de futurs aménagements.
Si la réalisation de travaux est déterminante pour votre projet, faites vérifier leur faisabilité avant la signature du compromis et étudiez avec votre notaire l'opportunité d'une condition suspensive adaptée.
6. Anticiper les frais de notaire, les impôts et les travaux
Pour connaître le coût réel d'un achat immobilier, il faut prendre en compte toutes les dépenses liées à l'acquisition et à la future occupation du logement.
Combien prévoir pour les frais de notaire ?
À titre indicatif, les frais d'acquisition représentent souvent environ 7 à 8 % du prix dans l'ancien et 2 à 3 % dans le neuf. Le montant exact varie selon la nature de la transaction et les règles applicables.
Ils comprennent notamment les taxes et droits liés à la mutation, les émoluments du notaire et différents frais administratifs.
Pour connaître le montant correspondant à votre projet, demandez une estimation à votre notaire.
Quels autres frais intégrer au budget ?
Prévoyez également :
- Les éventuels honoraires d'agence à votre charge.
- Les travaux de rénovation.
- Les frais de déménagement.
- L'assurance habitation.
- La taxe foncière.
- Les dépenses énergétiques.
- L'entretien du jardin, de la toiture et des équipements.
- Les éventuelles charges de copropriété.
Exemple de budget pour l'achat d'une maison
Pour une maison ancienne affichée à 300 000 €, voici une simulation indicative :
| Poste de dépense | Montant estimé |
|---|---|
| Prix d'achat | 300 000 € |
| Frais d'acquisition estimés à 7,5 % | 22 500 € |
| Travaux prévus | 15 000 € |
| Budget total indicatif | 337 500 € |
Cette simulation est donnée à titre d'exemple. Les frais réels dépendent des caractéristiques du bien et de la transaction.
Prévoyez également une réserve pour les imprévus : un équipement à remplacer ou une toiture à rénover peuvent rapidement augmenter le coût total du projet.
7. Examiner les charges et les documents si la maison est en copropriété
Certaines maisons font partie d'une copropriété horizontale ou d'un ensemble immobilier soumis à des règles collectives.
Dans ce cas, il est nécessaire d'examiner non seulement la maison, mais aussi les obligations liées aux parties communes.
Quels documents demander ?
Selon la situation, vérifiez notamment :
- Le règlement de copropriété.
- L'état descriptif de division.
- Les procès-verbaux des assemblées générales.
- Les charges courantes et les éventuels impayés.
- Les travaux votés ou envisagés.
- Les informations sur le fonds de travaux, lorsqu'il existe.
- Les règles d'utilisation des parties communes.
Pourquoi vérifier les travaux votés ?
Des travaux sur une voie d'accès, un portail, un réseau ou un équipement collectif peuvent entraîner des dépenses supplémentaires.
La lecture des procès-verbaux permet d'identifier les décisions prises, les travaux à venir et les éventuelles difficultés de gestion.
Avant de signer, renseignez-vous sur les charges annuelles et sur les dépenses susceptibles de vous incomber après l'acquisition.
Checklist : que vérifier avant de signer un compromis de vente ?
Avant de vous engager, assurez-vous d'avoir passé en revue les principaux points de contrôle.
Évaluer le budget total et la capacité d'emprunt.
Comparer les offres de crédit immobilier.
Vérifier les clauses suspensives du compromis.
Examiner le dossier de diagnostic technique.
Contrôler l'état général de la maison et les travaux à prévoir.
Vérifier le titre de propriété et les éventuelles servitudes.
Examiner les limites du terrain si nécessaire.
Demander les autorisations des travaux réalisés.
Consulter les règles d'urbanisme si vous envisagez des aménagements.
Prévoir les frais d'acquisition, les impôts et les travaux.
Vérifier les documents de copropriété lorsque le bien est concerné.
Faire le point avec le notaire sur les questions juridiques avant la signature.
Cette checklist constitue une base de préparation. Les vérifications nécessaires doivent être adaptées aux caractéristiques du bien et à votre projet.
Acheter une maison à Saint-Cyr-l'École et dans les Yvelines : l'importance de l'accompagnement local
Au-delà des vérifications techniques, juridiques et financières, l'achat d'une maison nécessite une bonne compréhension du marché immobilier local.
À Saint-Cyr-l'École, à Fontenay-le-Fleury, à Bois-d'Arcy ou dans les communes voisines, les caractéristiques des biens et leur environnement peuvent avoir une influence importante sur leur valeur.
L'emplacement, la configuration de la maison, la surface du terrain, les transports, les travaux à prévoir et les prestations sont autant d'éléments à analyser avant de prendre une décision.
En tant que conseiller immobilier Capifrance à Saint-Cyr-l'École, j'accompagne les acquéreurs dans leur réflexion et dans les différentes étapes de leur projet immobilier.
Vous pouvez consulter mes annonces immobilières dans les Yvelines pour découvrir les biens actuellement proposés à la vente.
Pour mieux connaître mon secteur d'intervention et les spécificités du marché local, retrouvez également mon guide consacré à l'immobilier à Saint-Cyr-l'École et ses environs.
Conclusion : sécurisez votre achat de maison avant de vous engager
Acheter une maison ne consiste pas uniquement à trouver un logement qui correspond à vos envies. Il faut également vérifier sa situation juridique, son état technique, les règles d'urbanisme et la cohérence de votre financement.
En examinant ces sept points avant de signer le compromis de vente, vous pourrez mieux anticiper les dépenses, identifier les éventuels risques et prendre une décision éclairée.
Prenez le temps de poser vos questions, de demander les documents nécessaires et de solliciter les professionnels compétents lorsque la situation le justifie.
Vous avez un projet d'achat immobilier à Saint-Cyr-l'École ou dans les Yvelines ?
Je vous invite à me contacter pour échanger sur votre projet immobilier. Que vous soyez à la recherche d'une maison ou d'un appartement, je pourrai vous accompagner dans votre réflexion et vous aider à avancer à chaque étape de votre projet.
Vous êtes également propriétaire et souhaitez préparer une future vente ? Découvrez mon service d'estimation immobilière et de conseil pour obtenir un premier avis sur votre bien.
FAQ : les questions fréquentes avant d'acheter une maison
Quels documents faut-il demander avant d'acheter une maison ?
Les documents à examiner comprennent notamment le titre de propriété, les diagnostics immobiliers, les informations cadastrales, les éventuels documents de bornage, les factures de travaux et les autorisations administratives nécessaires. D'autres documents peuvent être utiles selon la situation.
Peut-on se rétracter après avoir signé un compromis de vente ?
Oui. L'acquéreur non professionnel d'un logement bénéficie en principe d'un délai légal de rétractation de 10 jours. Les modalités et le point de départ du délai doivent respecter les dispositions légales applicables.
Que se passe-t-il si la banque refuse mon prêt immobilier ?
Lorsque le compromis prévoit une condition suspensive d'obtention du prêt, un refus conforme aux conditions prévues au contrat peut permettre à l'acquéreur de renoncer à l'achat et de récupérer les sommes versées, sous réserve du respect de ses obligations.
Quels diagnostics sont obligatoires pour acheter une maison ?
Le dossier de diagnostic technique peut comprendre le DPE, le diagnostic amiante, le constat de risque d'exposition au plomb, les diagnostics gaz et électricité ou l'état relatif aux termites. Les documents requis dépendent de l'âge du logement, de ses installations et de sa localisation.
Combien faut-il prévoir en plus du prix d'achat d'une maison ?
Il faut notamment prévoir les frais d'acquisition, les éventuels honoraires d'agence à la charge de l'acquéreur, les frais de financement et les travaux. Pour une maison ancienne, les frais d'acquisition représentent souvent environ 7 à 8 % du prix, mais un chiffrage personnalisé est nécessaire.
Peut-on acheter une maison pour réaliser des travaux ?
Oui, à condition de vérifier l'état du bâtiment, le coût des travaux et les autorisations nécessaires. Si ces travaux sont indispensables à votre projet, leur faisabilité doit être étudiée avant la signature du compromis.
Combien de temps faut-il entre le compromis et la signature définitive ?
Le délai dépend notamment du financement, des vérifications notariales et des formalités administratives. Plusieurs semaines ou quelques mois peuvent être nécessaires selon la complexité du dossier.